
La educación financiera se inicia desde la infancia con opciones bancarias para niños pequeños
Los expertos sugieren que los padres deben introducir el concepto de banco y dinero a sus hijos de manera temprana, ya que esto les permite entender cómo funcionan las operaciones bancarias.
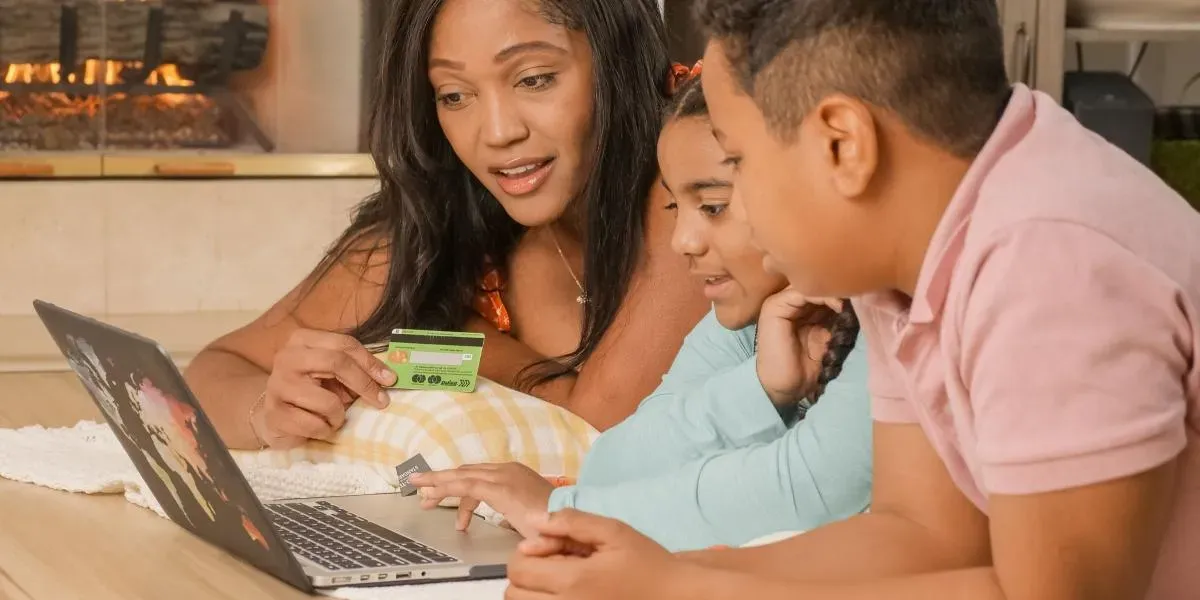
La educación financiera se considera una parte crucial en la formación integral de los niños. Los expertos sugieren que esta enseñanza puede iniciarse desde la infancia, lo que permite a los padres y madres de familia introducir el concepto de banco y dinero a sus hijos de manera temprana.
Aunque generalmente se asocia con la mayoría de edad, no es necesario tener más de 18 años para abrir una cuenta bancaria. En México existen opciones disponibles para niños desde edades tempranas.
Según Daniel Urías, fundador y director de Cooltura Financiera, en la actualidad los pagos digitales han alterado la percepción que tienen los jóvenes sobre el valor del dinero. Muchas compras son ahora digitales, afirma Urías, quien considera que esta realidad puede llevar a una comprensión distorsionada de lo que es el dinero.
La educación financiera es fundamental para los niños desde una edad temprana, ya que les permite entender cómo funcionan las operaciones bancarias y el manejo del dinero de manera efectiva.
De acuerdo con Daniel Urías, la bancarización y la educación financiera están estrechamente relacionadas. Si bien se pueden conocer los conceptos financieros, es necesario saber utilizar las herramientas disponibles para completar la secuencia de aprendizaje.
Bancarizar a un hijo con su primera cuenta puede proporcionarle claridad sobre cómo funciona el sistema financiero, según el especialista. Esto permite que los niños desarrollen una comprensión más profunda del manejo del dinero y sus implicaciones.
Elizabeth Mondragón Velázquez, asesora financiera, sugiere involucrar a los niños en el sistema financiero a partir de los siete años mediante una cuenta orientada al ahorro para infancias. De esta manera, pueden aprender a tratar el dinero como algo real y no mágico.
Es importante que los niños experimenten todo el proceso de apertura de una cuenta bancaria para comprender cómo funciona la gestión financiera.
Según Mondragón Velázquez, es fundamental enseñar a los hijos sobre el dinero desde temprana edad, ya que ellos aprenden constantemente sobre este tema en su vida diaria.
En México, varias instituciones financieras ofrecen cuentas de ahorro para menores de edad con diversas características y beneficios. Algunas de estas cuentas incluyen rendimientos por los depósitos realizados.
Para abrir una cuenta bancaria para un menor, debe ser el padre, madre o tutor legal quien realice el trámite correspondiente en la institución financiera seleccionada.
La tasa de interés anual fija que se aplica en las cuentas bancarias para menores depende del monto ahorrado. Algunas instituciones financieras ofrecen tasas inferiores a otras, lo que puede influir en la decisión del padre o madre de elegir una cuenta concreta.
La institución Caja Popular Mexicana cobra $20 por abrir una cuenta llamada No Cuentamiga, mientras que Soriana y Chedraui no cobran nada. Por otro lado, el Banco del Bienestar ofrece un interés variable en función del monto invertido, establecido en el contrato.
Según fuentes, el interés de esta cuenta se aplica desde los $50. Además, las instituciones financieras recomiendan que los niños realicen transacciones de manera supervisada para evitar fraudes y enseñar a los menores medidas de protección contra este tipo de situaciones.
La Encuesta Nacional sobre Disponibilidad y Uso de Tecnologías de la Información en los Hogares (ENDUTIH) 2025 arrojó resultados interesantes sobre el acceso a tarjetas para realizar compras o pagos por internet entre menores de edad.
La estabilidad del indicador sugiere que los niños no han accedido al sector financiero, lo que se debe a factores como la baja percepción de necesidad de sus padres, menor autonomía financiera y productos limitados enfocados principalmente en el ahorro.
Datos basados en información reportada originalmente por El Economista.
Puedes republicar esta nota, completa o en parte, citando a Información Center con un enlace a ella (licencia CC BY 4.0). Las fotos no están incluidas.