
Prestamos de financiamiento colectivo usados principalmente para pagar tarjetas de crédito
Un estudio de Yotepresto revela que más del 70% de los préstamos otorgados se utilizan para pagar tarjetas de crédito y financiamientos bancarios.
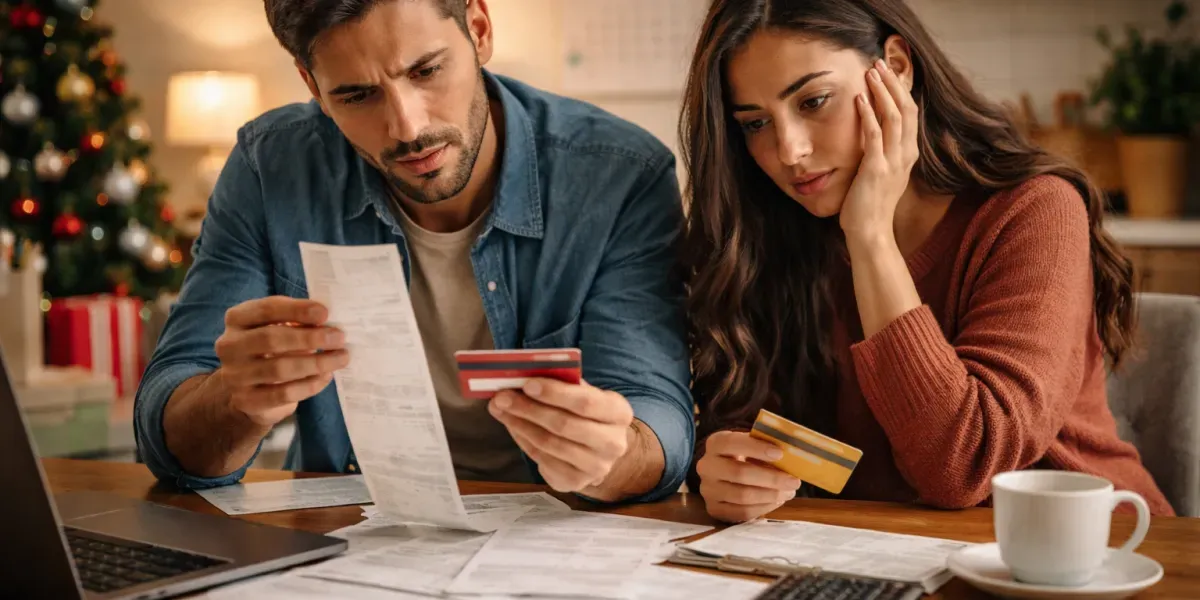
Un estudio de la plataforma de financiamiento colectivo Yotepresto revela que más de 70% de los préstamos otorgados se utilizan para pagar tarjetas de crédito y financiamientos bancarios.
Esta práctica de solicitar un nuevo crédito para liquidar otra es común entre los usuarios, quienes a menudo no tienen suficiente dinero para cumplir con las mensualidades o enfrentan tasas de interés muy altas.
Ricardo Arenas, jefe de contenido de la plataforma, afirma que "pedir para pagar" es una práctica favorable cuando se hace correctamente.
Según Arenas, hay cuatro factos clave que deben considerarse antes de tomar la decisión de solicitar un nuevo crédito.
Para solicitar un nuevo crédito es fundamental evaluar las condiciones del préstamo actual en comparación con el que se busca obtener.
El pago mensual debe ser menor al costo anual equivalente total (CAT) de los créditos existentes, lo que permitirá ahorrar en intereses y comisiones.
Es crucial analizar la capacidad de pago para determinar si es posible cumplir con las obligaciones financieras actuales y nuevas.
Si se busca un nuevo préstamo con mejores condiciones, pero con menor tiempo de pago, puede implicar una mayor mensualidad, por lo que es importante considerar esta variable.
La decisión de solicitar un crédito adicional debe ser cuidadosa para evitar aumentar los compromisos financieros y mantener la capacidad de pago.
Si no puedes afrontar una mensualidad adicional, es mejor solicitar un nuevo financiamiento para mejorar la liquidez. En este sentido, si la deuda es por una tarjeta de crédito, buscar un crédito para pagarla puede ser una opción más beneficiosa.
Los plásticos bancarios y no bancarios tienen tasas variables, lo que significa que pueden subir o bajar en teoría. Sin embargo, en la práctica, estas tasas suelen mantenerse a un nivel estable o incluso aumentar, lo que puede provocar un aumento significativo del monto a pagar.
En contraste, los préstamos ofrecen plazos y tasas fijas, generalmente con réditos más bajos en créditos personales. Además, si tienes varios créditos abiertos y tus ingresos mensuales son insuficientes o muy limitados para cumplir con las mensualidades, la consolidación de deudas puede ser una opción favorable.
En el caso del CAT, no vale la pena tomar otro financiamiento con un CAT de 150% si los créditos que debes están entre el 80% y el 120%. Sería contraproducente y podría empeorar la situación.
El pago de una deuda con otra puede parecer una solución, pero no siempre es la mejor opción. Si actualmente se pagan 15,000 pesos al mes y el nuevo crédito solicita un pago de 14,000 pesos, tampoco es viable debido a que el objetivo principal es liberar liquidez.
La regla general es no destinar más del 30% de los ingresos recurrentes para pagar deudas. Esta estrategia puede ayudar a transformar las deudas en una estructura más manejable, pero no elimina completamente las deudas.
El proceso de consolidación de deudas puede ser beneficioso cuando se enfrentan problemas financieros extremos. Al unificar múltiples pagos y fechas de vencimiento diferentes en un solo compromiso mensual con condiciones claras y predecibles, se puede disminuir el estrés financiero.
Si la ansiedad o el estrés financiero están causando problemas físicos o emocionales, es momento de buscar soluciones. Es importante tener cuidado al solicitar un crédito para no caer en una situación más complicada si las condiciones no son favorables.
Aunque se tenga la capacidad para pagar el financiamiento actual, es recomendable buscar una alternativa con intereses más bajos para ahorrar dinero en réditos.
Según expertos, cambiar deuda mala por buena puede ser beneficioso, ya que permite utilizar ese ahorro para otra cosa. Esto se logra al comparar las condiciones de diferentes préstamos y elegir el que ofrezca los mejores términos.
Si no se cuenta con suficientes ingresos para cubrir el pago mínimo de un préstamo, es importante buscar otras opciones que permitan reducir la carga financiera y mejorar la liquidez.
Datos basados en información reportada originalmente por El Economista.
Puedes republicar esta nota, completa o en parte, citando a Información Center con un enlace a ella (licencia CC BY 4.0). Las fotos no están incluidas.