
Nvidia enfrenta escándalo de espionaje extranjero
La empresa Nvidia ha ordenado una investigación independiente sobre la posible vinculación de su fundador y consejero delegado Jensen Huang con una operación de espionaje extranjera.
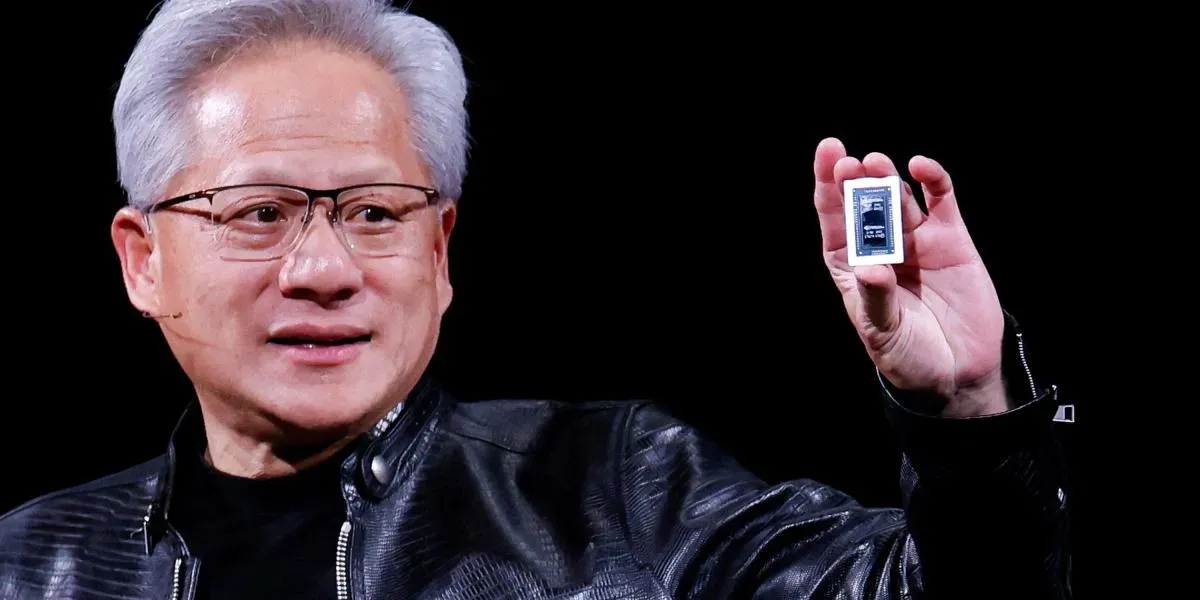
La compañía Nvidia, líder en fabricación de microchips y una de las empresas más valiosas del planeta, ha sido objeto de atención mediática reciente por un escándalo que involucra a su fundador y consejero delegado hasta la semana pasada, Jensen Huang. La empresa ha ordenado una investigación independiente sobre la posible vinculación de Huang con una operación de espionaje extranjera.
La noticia ha tenido consecuencias en el mercado bursátil y ha puesto a los altos directivos de Nvidia bajo escrutinio. La inversión en la empresa se vio afectada, lo que muestra las implicaciones del escándalo para la empresa y sus accionistas.
Nvidia no es la primera empresa en enfrentar un escándalo que ha captado la atención mundial. En 2015, el caso Dieselgate puso a Volkswagen en las portadas de los periódicos por instalar software para manipular las pruebas de emisiones de millones de vehículos.
El caso Nvidia se suma a una serie de controversias empresariales y ambientales que han sido objeto de debate mundial. La explosión de la plataforma Deepwater Horizon en 2010 también fue un desastre medioambiental que llamó la atención sobre la gobernanza empresarial.
Las consecuencias de los escándalos pueden ser graves para las empresas involucradas, incluyendo multas, demandas judiciales y daño a su reputación.
Las cuentas financieras de una empresa están estrechamente relacionadas con su reputación y confianza entre los stakeholders. Estos últimos incluyen a inversores, bancos, proveedores y reguladores que utilizan la información financiera para tomar decisiones informadas.
El estado financiero de una compañía es un reflejo de su situación actual. Si la preparación de las cuentas se ve afectada por un escándalo, también puede influir en la imagen que los usuarios tienen de la empresa. La reputación es un activo valioso para cualquier negocio, y una noticia negativa sobre temas como el medio ambiente o la gobernanza puede tener consecuencias graves.
Recuperar la confianza perdida lleva tiempo y requiere cambios internos significativos. Corregir las causas del problema puede implicar inversiones adicionales y desarrollar una nueva estrategia empresarial. En este contexto, mejorar la imagen que proyectan los resultados financieros puede ser una solución más rápida.
Algunos casos destacados de manipulación contable han tenido graves consecuencias para las empresas involucradas. Por ejemplo, el caso de Enron es un recordatorio de cómo la falta de transparencia y regulaciones débiles pueden llevar a escándalos financieros devastadores.
La relación entre los estados financieros y la reputación de una empresa es estrecha. Las decisiones de quienes preparan las cuentas pueden influir en la imagen que proyecta la empresa hacia sus stakeholders, incluyendo inversores, bancos y reguladores.
La apariencia de imparcialidad en la contabilidad puede ser engañosa, ya que permite a las empresas tomar decisiones estratégicas para influir en su imagen financiera.
Las normas contables establecen parámetros flexibles para registrar operaciones y clasificar gastos e ingresos, lo que refleja la complejidad económica de cada empresa. Sin embargo, este margen también puede utilizarse para presentar una imagen más favorable de la situación financiera.
Una táctica común es adelantar ventas mediante descuentos antes del cierre del ejercicio, lo que puede crear un registro de ingresos artificiales. Además, las empresas pueden retrasar inversiones o aplazar gastos para mejorar su resultado.
La gestión del resultado, conocida como earnings management, no necesariamente implica fraude ni incumplimiento de normas, pero puede dificultar que los usuarios conozcan la verdadera situación financiera de la empresa.
Cuando las empresas se enfrentan a escándalos, suelen adoptar estrategias alternativas para recuperar su reputación. Una de estas tácticas es manipular sus cuentas contables para mejorar los resultados financieros.
Las prácticas que emplean las empresas para lograr esto pueden manifestarse de dos maneras principales. Algunas modifican decisiones reales, como el momento en que realizan operaciones clave, inversiones o pagos. Esto puede afectar la forma en que se presentan los resultados financieros.
Otras empresas recategorizan partidas contables para mostrar un mejor desempeño de su actividad principal. Esta práctica no implica necesariamente fraude ni incumplimiento de normas, pero puede dificultar el acceso a información financiera precisa.
La presión sobre la reputación de una empresa es un factor clave en este proceso. Cuantas más noticias negativas recibe una empresa, mayor es su incentivo para aprovechar las reglas contables que permitan proyectar una imagen financiera más favorable.
La Directiva europea sobre Información Corporativa en Materia de Sostenibilidad (CSRD) ha sentado un precedente importante en cuanto a la forma en que las empresas proporcionan información a sus partes interesadas. Este marco regulatorio implica una comprensión más integral de la información financiera y su relación con los aspectos sociales y ambientales.
El principio de "doble materialidad" es uno de los elementos clave del CSRD, obligando a las empresas a explicar cómo los asuntos de sostenibilidad pueden afectar sus finanzas. Al mismo tiempo, también deben describir cómo su actividad empresarial impacta en el medio ambiente y la sociedad.
Los resultados del estudio muestran una conexión estrecha entre ambas perspectivas. Las noticias negativas sobre sostenibilidad no solo se limitan a la información ambiental o social que proporcionan las empresas, sino que también influyen en sus incentivos para presentar una imagen financiera más favorable.
Las empresas que enfrentan escándalos de sostenibilidad tienden a recurrir con mayor frecuencia a prácticas destinadas a mejorar su imagen financiera. Esto puede ser una respuesta a la presión por recuperar la confianza de los stakeholders, ya que estas prácticas pueden mitigar en parte las consecuencias como el aumento del coste de financiación o la pérdida de inversores.
La información financiera y la información sobre sostenibilidad deben interpretarse conjuntamente para obtener una visión completa de la empresa. Ambas forman parte de un mismo relato, pero solo ofrecen una comprensión integral cuando se consideran en conjunto.
Las empresas deben adaptarse a un entorno en el que cada vez más se valoran aspectos como la sostenibilidad y la gobernanza en las decisiones empresariales.
La confianza en una empresa ya no dependerá solo de lo que dice, sino de si sus acciones, compromisos y información presentada son coherentes entre sí.
Datos basados en información reportada originalmente por El Economista.
Puedes republicar esta nota, completa o en parte, citando a Información Center con un enlace a ella (licencia CC BY 4.0). Las fotos no están incluidas.