
Acceso limitado a planes personales de retiro en México
Aunque la pandemia ha despertado conciencia sobre la importancia del ahorro, solo una pequeña fracción de la población cuenta con planes personales de retiro (PPR) debido a las condiciones laborales cambiantes y los ingresos bajos.
En México, donde la informalidad laboral es alta y las desigualdades en los ingresos son significativas, pocos trabajadores pueden acceder a planes personales de retiro (PPR), un complemento importante para la Afore que podría potenciar el ahorro para la vejez.
Según estadísticas disponibles, apenas una pequeña fracción de la población cuenta con estos planes, lo que sugiere que su alcance es muy limitado. La falta de acceso a PPR se debe en gran medida a las condiciones laborales cambiantes y a los ingresos bajos o irregulares de muchas personas.
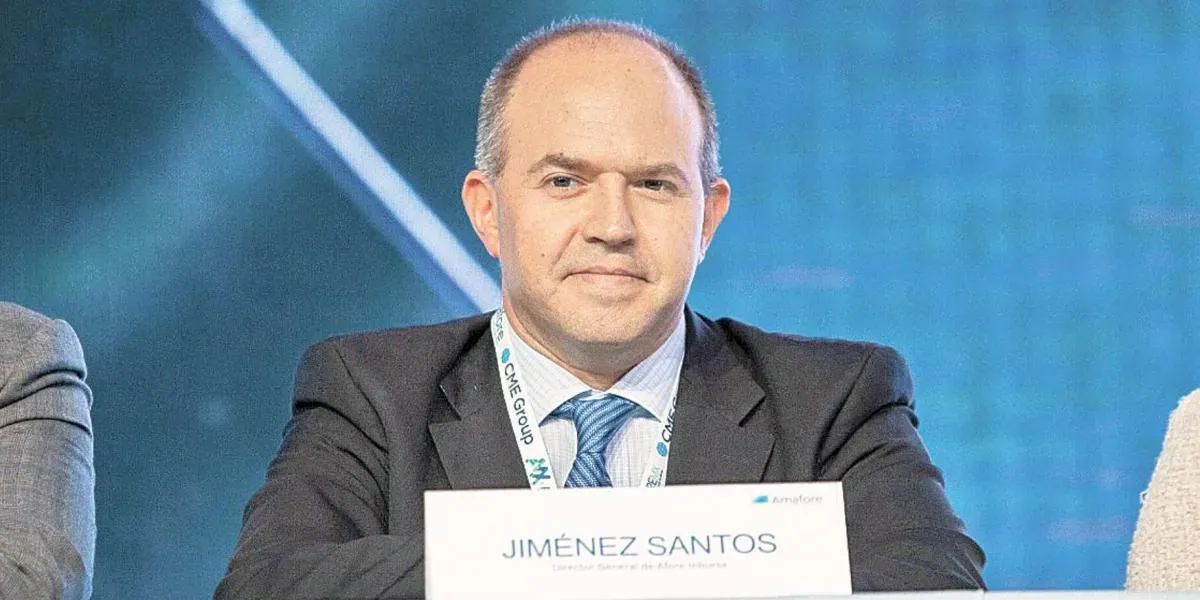
Daniela Verástegui, directora de Desarrollo de Negocios de Afore Banamex, destacó que el PPR es un producto de nicho que se concentra en personas con ingresos formales altos que buscan deducir impuestos. Por lo tanto, muy pocos trabajadores pueden acceder a este tipo de planes.
La pandemia del Covid-19 ha despertado una mayor concientización sobre la importancia del ahorro, según Ismael Díaz Gálvez, director de Corporate Solutions de Sura Investments. Sin embargo, este interés no siempre se traduce en la contratación de un PPR.
Las nuevas financieras tecnológicas (fintech) están ofreciendo productos más accesibles con rendimientos atractivos que pueden motivar a los trabajadores a invertir en su retiro a largo plazo.
La complejidad de los planes personales de retiro (PPR) puede ser un obstáculo para que más personas accedan a este instrumento financiero. La falta de claridad sobre las diferencias entre los distintos PPR y sus características es un problema significativo.
El envejecimiento de la población mexicana es una tendencia global, pero esto no implica que todas las generaciones estén igualmente preparadas para el retiro. Las nuevas generaciones enfrentan desafíos únicos al intentar ahorrar con bajos ingresos y sin seguridad social.
La regulación del producto es clave para atraer a las nuevas generaciones, ya que actualmente no son atractivos para la mitad de los trabajadores en la informalidad. Las fintech están haciendo un esfuerzo importante por digitalizar la información y hacer accesible el conocimiento sobre estos productos.
La constancia en el ahorro durante 40 años es crucial para lograr resultados significativos, según expertas. Esto implica que incluso con cantidades menores de ahorro al principio, se puede generar un efecto acumulativo y alcanzar metas de retiro a largo plazo.
La edad mediana en México ha aumentado significativamente en los últimos años, pasando de 29 a 32 años entre 2020 y 2025, según la Encuesta Intercensal del Inegi.
Esta tendencia se asocia con una reducción relativa de los grupos de menor edad y un aumento en la participación de las personas adultas y adultas mayores en la composición demográfica nacional.
La natalidad también ha disminuido, lo que podría estar relacionado con este cambio demográfico.
Los planes personales de retiro (PPR) son una herramienta voluntaria para ahorrar a largo plazo, diseñada originalmente para profesionistas independientes y disponibles en México a través de aseguradoras, bancos, casas de bolsa y operadoras de fondo de inversión.
La principal ventaja de los PPR es que se pueden utilizar como complemento para la Afore, pero no como alternativa.
La deducción para los planes personales de retiro (PPR) solo se conservará si se utiliza el dinero sin penalización fiscal a los 65 años de edad, por invalidez o fallecimiento. Si se retira antes, el usuario deberá pagar impuestos sobre los rendimientos generados.
Para aprovechar las ventajas de los PPR, es necesario empezar a hacer aportaciones mensuales al fondo desde el momento de su contratación, lo que genera rendimientos que pueden ser utilizados como un ahorro alternativo a la Afore en el momento de la jubilación.
Datos basados en información reportada originalmente por El Economista.
Puedes republicar esta nota, completa o en parte, citando a Información Center con un enlace a ella (licencia CC BY 4.0). Las fotos no están incluidas.